Avokat Shpetim R. Mehmeti
Shpetim R. Mehmeti & Associates L.L.C. – Prishtinë
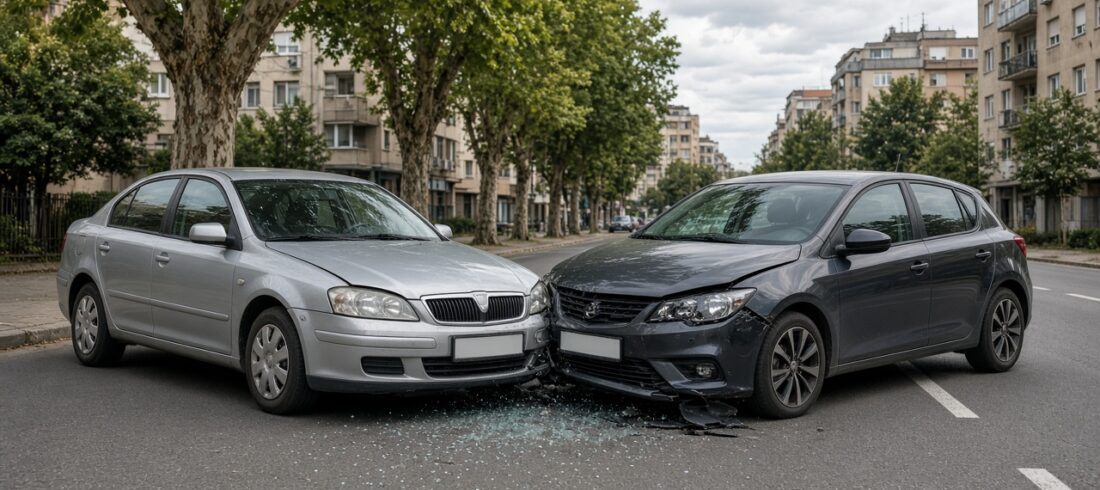
Pas një aksidenti në trafik, personat e dëmtuar shpesh përballen me një situatë të pakëndshme: kompania e sigurimit e pranon kërkesën për kompensim, mirëpo shuma që ofron është dukshëm më e ulët sesa dëmi që ata konsiderojnë se kanë pësuar.
Kjo ndodh si në rastet e dëmtimit të automjeteve, ashtu edhe në rastet kur aksidenti ka shkaktuar lëndime trupore, shpenzime mjekësore apo pasoja të tjera shëndetësore.
Një çështje që duhet kuptuar është se oferta e kompanisë së sigurimit nuk përfaqëson domosdoshmërisht shumën përfundimtare që personi i dëmtuar ka të drejtë të kërkojë.
Legjislacioni i Republikës së Kosovës parasheh mekanizma juridikë për kundërshtimin e ofertës së siguruesit dhe realizimin e kompensimit në përputhje me dëmin e provuar.
A është i detyruar personi i dëmtuar ta pranojë ofertën e sigurimit?
Jo. Personi i dëmtuar nuk është i detyruar ta pranojë një ofertë vetëm për faktin se ajo është përcaktuar nga kompania e sigurimit.
Sipas Ligjit Nr. 04/L-018 për Sigurimin e Detyrueshëm nga Autopërgjegjësia, personi i dëmtuar ka të drejtë të paraqesë kërkesë për kompensim dhe të marrë përgjigje të arsyetuar nga siguruesi përgjegjës.
Nëse shuma e ofruar nuk përputhet me dëmin që pretendohet dhe mund të provohet, pala ka të drejtë ta kundërshtojë atë dhe të kërkojë rivlerësimin e dëmit.
Megjithatë, kundërshtimi duhet të mbështetet në argumente konkrete dhe dokumentacion përkatës. Vetëm pakënaqësia me shumën e ofruar nuk mjafton për të vërtetuar se kompensimi duhet të jetë më i lartë.
Pse mund të jetë oferta e sigurimit më e ulët se dëmi i pretenduar?
Mosmarrëveshjet më të shpeshta ndërmjet personave të dëmtuar dhe kompanive të sigurimit lidhen me mënyrën e vlerësimit të dëmit.
Te dëmet materiale, mospajtimet mund të lindin lidhur me koston e riparimit të automjetit, çmimin e pjesëve rezervë, dëmtimet që nuk janë konstatuar gjatë kontrollit fillestar ose vlerën e automjetit para aksidentit.
Për shembull, nëse automjeti ka pësuar dëmtime të karrocerisë dhe siguruesi ka vlerësuar vetëm një pjesë të riparimeve të nevojshme, personi i dëmtuar mund të kërkojë rivlerësim duke paraqitur dokumentacion profesional për dëmet e tjera që lidhen me aksidentin.
Ndërsa te dëmet në persona, mospajtimet zakonisht lidhen me vlerësimin e dhimbjeve fizike, frikës, pasojave shëndetësore, zvogëlimit të aktivitetit jetësor dhe humbjeve ekonomike.
Vlerësimi i këtyre dëmeve kërkon analizë të dokumentacionit dhe të rrethanave konkrete të secilit rast.
Si mund të kundërshtohet oferta e kompanisë së sigurimit?
Hapi i parë është shqyrtimi i ofertës dhe i arsyetimit mbi të cilin është përcaktuar shuma e kompensimit.
Personi i dëmtuar duhet të kërkojë sqarimin e mënyrës së vlerësimit të dëmit dhe të identifikojë kategoritë që konsideron se nuk janë trajtuar drejt.
Nëse ekzistojnë argumente për një kompensim më të lartë, mund të paraqitet ankesë me shkrim pranë kompanisë së sigurimit, duke kërkuar rishqyrtimin e vendimit dhe rivlerësimin e shumës së ofruar.
Varësisht nga natyra e dëmit, ankesës mund t'i bashkëngjiten:
- Raporte dhe dokumentacion shtesë mjekësor;
- Mendime ose ekspertiza profesionale;
- Preventiva dhe fatura për riparimin e automjetit;
- Dokumente për shpenzimet e mjekimit dhe rehabilitimit;
- Dëshmi për humbjen e të ardhurave;
- Prova të tjera që mbështesin kërkesën për kompensim.
Rregullorja e BQK-së mbi procedurat e trajtimit të kërkesave për kompensim nga autopërgjegjësia njeh të drejtën e ankimit ndaj vendimit të siguruesit pranë komisionit për ankesa në kuadër të kompanisë.
Për këtë arsye, kundërshtimi duhet të paraqitet në mënyrë të dokumentuar, duke ruajtur dëshminë e dorëzimit dhe çdo përgjigje të marrë.
Sa kohë ka kompania e sigurimit për ta trajtuar kërkesën?
Neni 26 i Ligjit për Sigurimin e Detyrueshëm nga Autopërgjegjësia përcakton se siguruesi është i detyruar ta trajtojë kërkesën dhe t'i përgjigjet me shkrim personit të dëmtuar brenda:
15 ditëve për dëmet në pasuri, dhe
60 ditëve për dëmet në persona.
Këto afate lidhen me trajtimin fillestar të kërkesës për dëmshpërblim, duke marrë parasysh edhe rregullat për kompletimin e dokumentacionit.
Procedura e ankesës ndaj vendimit të siguruesit është e veçantë. Rregullorja e BQK-së për Procesin e Trajtimit të Ankesave nga Institucionet Financiare, në fuqi nga 1 qershori 2026, përcakton si rregull të përgjithshëm trajtimin e ankesave brenda 15 ditëve kalendarike, kur ligji i veçantë nuk përcakton ndryshe. Për ankesat komplekse parashihet mundësia e zgjatjes së afatit, sipas kushteve të rregullores.
Në rastet konkrete duhet të merret parasysh edhe procedura e posaçme për ankesat ndaj vendimeve të kompensimit nga autopërgjegjësia.
A mund të paraqitet ankesë në Bankën Qendrore të Kosovës?
Po. Banka Qendrore e Republikës së Kosovës është institucioni përgjegjës për rregullimin dhe mbikëqyrjen e sektorit të sigurimeve.
Nëse personi i dëmtuar nuk është i kënaqur me trajtimin e ankesës nga kompania e sigurimit, ose nëse nuk merr përgjigje brenda afateve të zbatueshme, mund t'i drejtohet BQK-së.
Ankesa mund të paraqitet përmes platformës elektronike të BQK-së:
BQK-ja, në kuadër të kompetencave të saj mbikëqyrëse, shqyrton respektimin e legjislacionit dhe të procedurave nga institucionet financiare.
Megjithatë, duhet bërë një dallim i rëndësishëm: ankesa në BQK nuk është e njëjtë me padinë gjyqësore. BQK-ja nuk e zëvendëson gjykatën në zgjidhjen përfundimtare të kontestit civil për lartësinë e dëmshpërblimit.
Kur mund të iniciohet procedura gjyqësore?
Nëse kompania e sigurimit refuzon kompensimin, ofron një shumë që nuk përputhet me dëmin e provuar ose nuk e trajton kërkesën sipas detyrimeve ligjore, personi i dëmtuar mund të kërkojë mbrojtje gjyqësore, në përputhje me kushtet e përcaktuara me ligj.
Neni 26, paragrafi 5, i Ligjit për Sigurimin e Detyrueshëm nga Autopërgjegjësia e njeh shprehimisht të drejtën për paraqitjen e padisë kur siguruesi nuk përgjigjet brenda afateve ligjore.
Në procedurën gjyqësore mund të kërkohet kompensimi i dëmit në bazë të provave, duke përfshirë edhe administrimin e ekspertizave nga fushat përkatëse.
Në rastet e lëndimeve trupore, rëndësi të veçantë mund të kenë ekspertizat mjekësore, ndërsa për dëmet në automjete mund të jetë e nevojshme ekspertiza për vlerësimin e dëmit material.
Gjithashtu, ligji parasheh detyrime për pagesën e pjesës jokontestuese të dëmit, në formë paradhënieje, kur dëmi nuk mund të përcaktohet ose trajtohet në tërësi. Në rrethanat e përcaktuara me nenin 26 mund të lindë edhe detyrimi për pagesën e kamatës për vonesë.
Kujdes para nënshkrimit të marrëveshjes për kompensim
Një nga çështjet më të rëndësishme për personat e dëmtuar është përmbajtja e marrëveshjes që mund t'u ofrohet për nënshkrim nga kompania e sigurimit.
Në praktikë, marrëveshjet mund të përmbajnë dispozita me të cilat personi deklaron se shuma e pranuar përbën kompensim përfundimtar dhe se nuk ka kërkesa të tjera lidhur me rastin.
Nënshkrimi i një marrëveshjeje të tillë mund të ketë pasoja juridike për mundësinë e kërkimit të kompensimit shtesë.
Prandaj, përpara pranimit të ofertës, duhet të shqyrtohet nëse janë përfshirë të gjitha kategoritë e dëmit, nëse është përfunduar vlerësimi i pasojave shëndetësore dhe nëse pala e kupton plotësisht përmbajtjen e marrëveshjes.
Pranimi i një pagese dhe heqja dorë nga kërkesat e tjera nuk janë domosdoshmërisht e njëjta gjë. Pasojat varen nga përmbajtja e dokumenteve dhe marrëveshja ndërmjet palëve.
Mos e neglizhoni afatin e parashkrimit
Një çështje tjetër me rëndësi është afati brenda të cilit mund të kërkohet kompensimi.
Sipas nenit 357 të Ligjit Nr. 04/L-077 për Marrëdhëniet e Detyrimeve, kërkesa për shpërblimin e dëmit, si rregull i përgjithshëm, parashkruhet brenda tre vjetëve nga dita kur i dëmtuari ka marrë dijeni për dëmin dhe personin përgjegjës, ndërsa në çdo rast brenda pesë vjetëve nga shkaktimi i dëmit.
Në raste të caktuara mund të zbatohen edhe rregulla të veçanta të parashkrimit, varësisht nga baza e kërkesës dhe rrethanat e shkaktimit të dëmit.
Paraqitja e ankesës te kompania e sigurimit ose në BQK nuk duhet të konsiderohet automatikisht si ndërprerje e parashkrimit. Për këtë arsye, është e rëndësishme që mjetet juridike të ndërmerren me kohë.
Përfundim
Personat e dëmtuar në aksidente trafiku nuk janë të detyruar ta pranojnë pa kundërshtim çdo ofertë të paraqitur nga kompania e sigurimit.
Legjislacioni i Kosovës u njeh atyre të drejtën për të kërkuar trajtim të drejtë të kërkesës, për të kundërshtuar vendimet e siguruesit dhe, kur plotësohen kushtet ligjore, për t'iu drejtuar gjykatës kompetente.
Megjithatë, realizimi i kompensimit të drejtë kërkon vlerësim profesional të dëmit, dokumentacion të plotë dhe ndërmarrjen e veprimeve juridike brenda afateve përkatëse.
Shpetim R. Mehmeti & Associates L.L.C., me seli në Prishtinë, ofron këshillim dhe përfaqësim juridik për personat që kanë pësuar dëme nga aksidentet në trafik, duke përfshirë kundërshtimin e ofertave të sigurimit, procedurat e kompensimit dhe përfaqësimin në kontestet gjyqësore.
Për shqyrtimin e rastit tuaj mund të kontaktoni zyrën përmes faqes www.shm-law.com, në numrin +383 (0)49 564 694 dhe +383 (0)44 564 694 ose në adresën elektronike info@shm-law.com.